
Principios de contabilidad — El estado de resultados: clasificación de gastos y momento de reconocer ingresos
El estado de resultados muestra el desempeño de un periodo. La K-IFRS 1001 (NIC 1) permite presentar el resultado del periodo y el otro resultado integral en un solo estado (el estado del resultado integral) o presentar el resultado en un estado de resultados separado. Este capítulo trata la estructura hasta el resultado del periodo: cómo se agrupan los gastos y cuándo se reconocen los ingresos. El otro resultado integral se vio en el capítulo 4.
1. Clasificación de gastos: por función y por naturaleza
Los gastos se presentan con una de dos clasificaciones.
- Por función (método del costo de ventas): se agrupan según la actividad a la que sirvieron, como costo de ventas, costos de distribución y gastos de administración. Aparece la ganancia bruta.
- Por naturaleza: se agrupan según su naturaleza, como materias primas consumidas, beneficios a los empleados y depreciación. No requiere juicios de asignación a actividades, así que es más sencilla de preparar.
Si se clasifica por función, hay que revelar además en notas la información por naturaleza, como la depreciación y los beneficios a los empleados, porque se necesita para prever los flujos de efectivo futuros.
2. La misma empresa en dos formatos
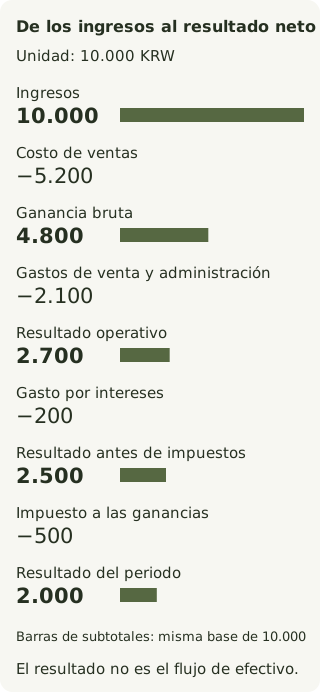
Los datos anuales de un fabricante son los siguientes (en decenas de miles de wones). Ventas 10.000. Materias primas consumidas 3.000; beneficios a los empleados 2.500 (producción 1.500, ventas 600, administración 400); depreciación 1.000 (producción 700, ventas 100, administración 200); otros gastos de venta y administración 800. No hay diferencia entre existencias iniciales y finales de productos terminados. Gasto por intereses 200; impuesto a las ganancias 500.
| Partida | Importe | Cálculo |
|---|---|---|
| Ingresos de actividades ordinarias | 10.000 | |
| Costo de ventas | (5.200) | Materias primas 3.000 + sueldos de producción 1.500 + depreciación de producción 700 |
| Ganancia bruta | 4.800 | |
| Gastos de venta y administración | (2.100) | Sueldos 1.000 + depreciación 300 + otros 800 |
| Resultado operativo | 2.700 | |
| Costos financieros | (200) | |
| Resultado antes de impuestos | 2.500 | |
| Impuesto a las ganancias | (500) | |
| Resultado del periodo | 2.000 |
Presentado por naturaleza, se restan sucesivamente de los ingresos de 10.000 las materias primas consumidas 3.000, los beneficios a los empleados 2.500, la depreciación 1.000 y otros 800, y se obtiene el mismo resultado operativo de 2.700. Los pasos siguientes son iguales. El resultado operativo y el del periodo coinciden en ambos formatos; solo cambia el aspecto de los escalones intermedios.
A. El resultado operativo en Corea
Las NIIF no definían el resultado operativo, pero al adoptar las K-IFRS Corea añadió párrafos que exigen presentarlo en el cuerpo del estado de resultados o en notas. Es el resultado de restar a las ventas el costo de ventas y los gastos de venta y administración. Las ganancias y pérdidas por venta de propiedades, planta y equipo o las diferencias de cambio van debajo del resultado operativo, como otros ingresos y otros gastos.
B. La presentación que cambia desde 2027
La NIIF 18 Presentación e Información a Revelar en los Estados Financieros, emitida por el IASB en 2024, se adopta en Corea como K-IFRS 1118 y se aplicará a los ejercicios que comiencen a partir del 1 de enero de 2027. Divide ingresos y gastos en las categorías operación, inversión y financiación, exige a todas las entidades un subtotal de resultado operativo y pide conciliar en notas las medidas de desempeño definidas por la dirección (MPM). El formato de este capítulo sigue la K-IFRS 1001 vigente.
3. ¿Cuándo se reconoce un ingreso?
El ingreso se reconoce cuando se satisface una obligación de desempeño transfiriendo al cliente el control del bien o servicio prometido (K-IFRS 1115, NIIF 15). El momento del cobro no es el criterio.
| Transacción | Momento de reconocimiento | Fundamento |
|---|---|---|
| Venta de mercaderías | Cuando el cliente recibe y controla los bienes | Se satisface en un momento |
| Contrato de mantenimiento de 12 meses | Repartido en los 12 meses | Se satisface a lo largo del tiempo |
| Venta de tarjetas regalo prepagadas | Cuando se canjea la tarjeta | El efectivo recibido es un pasivo del contrato |
| Contrato de construcción de tres años | Según el grado de avance | El cliente controla la obra en curso |
Por ejemplo, si el 1 de diciembre se cobra un contrato de mantenimiento de un año por 12 millones de wones, el ingreso del estado de resultados a fines de diciembre es de 1 millón y los 11 millones restantes son un pasivo del contrato. El modelo completo de cinco pasos se calcula en el capítulo 10 de Contabilidad intermedia.
4. Qué vigilar al interpretar
Ejercicio
Suponga que, de los 10 millones de wones de depreciación de la sección 2, los 7 millones atribuidos al equipo de producción correspondían en realidad al edificio de administración. ¿Cómo cambian la ganancia bruta, el resultado operativo y el resultado del periodo en el estado por función? ¿Y en el estado por naturaleza?
Los 7 millones pasan del costo de ventas a gastos de administración. El costo de ventas queda en 45 millones y la ganancia bruta sube 7 millones, a 55 millones. Los gastos de venta y administración suben a 28 millones, de modo que el resultado operativo se mantiene en 27 millones y el del periodo en 20 millones. El estado por naturaleza muestra la depreciación de 10 millones en una sola línea, así que no cambia nada. Como la asignación de gastos a funciones puede mover mucho la ganancia bruta, no se juzga la competitividad en costos solo por el margen bruto.
Referencias
- Korea Accounting Standards Board, K-IFRS 1001 Presentación de estados financieros (incluidos los párrafos coreanos sobre el resultado operativo)
- Korea Accounting Standards Board, K-IFRS 1115 Ingresos de actividades ordinarias procedentes de contratos con clientes
- IASB, IFRS 18 Presentation and Disclosure in Financial Statements (2024)
Oiyo
Editorial DeskThe OIYO editorial desk researches money, law, lifestyle, and self-understanding topics against primary sources and public statistics. Every piece carries source notes and is reviewed on a regular cycle for accuracy and usefulness.