
Principes de comptabilité — Le compte de résultat : classement des charges et moment de comptabilisation des produits
Le compte de résultat présente la performance d’une période. K-IFRS 1001 (IAS 1) autorise à présenter le résultat net et les autres éléments du résultat global dans un seul état (l’état du résultat global) ou à présenter le résultat net dans un compte de résultat séparé. Ce chapitre traite de la structure jusqu’au résultat net : comment regrouper les charges et quand comptabiliser les produits. Les autres éléments du résultat global ont été vus au chapitre 4.
1. Classement des charges : par fonction et par nature
Les charges sont présentées selon l’un de deux classements.
- Par fonction (méthode du coût des ventes) : les charges sont regroupées selon l’activité qu’elles ont servie — coût des ventes, coûts de distribution, frais administratifs. La marge brute apparaît.
- Par nature : les charges sont regroupées selon leur nature — matières premières consommées, avantages du personnel, amortissements. Aucun jugement d’affectation aux activités n’est nécessaire, ce qui simplifie l’établissement.
Une entité qui classe par fonction doit publier en plus, dans les notes, des informations par nature comme les amortissements et les avantages du personnel, car elles sont nécessaires pour prévoir les flux de trésorerie futurs.
2. La même société sous deux formats
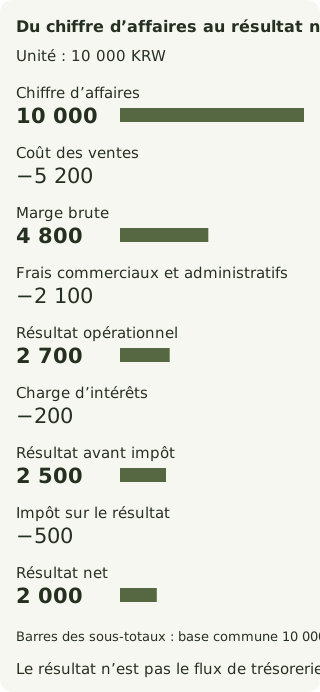
Les données annuelles d’un fabricant sont les suivantes (en dizaines de milliers de wons). Ventes 10 000. Matières premières consommées 3 000 ; avantages du personnel 2 500 (production 1 500, vente 600, administration 400) ; amortissements 1 000 (production 700, vente 100, administration 200) ; autres frais commerciaux et administratifs 800. Pas de variation des stocks de produits finis. Charge d’intérêts 200 ; impôt sur le résultat 500.
| Poste | Montant | Calcul |
|---|---|---|
| Chiffre d'affaires | 10 000 | |
| Coût des ventes | (5 200) | Matières 3 000 + salaires de production 1 500 + amortissement de production 700 |
| Marge brute | 4 800 | |
| Frais commerciaux et administratifs | (2 100) | Salaires 1 000 + amortissement 300 + autres 800 |
| Résultat opérationnel | 2 700 | |
| Charges financières | (200) | |
| Résultat avant impôt | 2 500 | |
| Impôt sur le résultat | (500) | |
| Résultat net | 2 000 |
Présenté par nature, on retranche successivement du chiffre d’affaires de 10 000 les matières consommées 3 000, les avantages du personnel 2 500, les amortissements 1 000 et les autres charges 800, pour obtenir le même résultat opérationnel de 2 700. La suite est identique. Résultat opérationnel et résultat net sont les mêmes dans les deux formats ; seuls les paliers intermédiaires diffèrent.
A. Le résultat opérationnel en Corée
Les IFRS ne définissaient pas le résultat opérationnel, mais la Corée a ajouté, lors de l’adoption des K-IFRS, des paragraphes exigeant de le présenter au compte de résultat ou dans les notes. Il s’agit du chiffre d’affaires diminué du coût des ventes et des frais commerciaux et administratifs. Les plus ou moins-values de cession d’immobilisations corporelles et les écarts de change sont présentés sous le résultat opérationnel, en autres produits et autres charges.
B. La présentation qui change à partir de 2027
IFRS 18 Présentation et informations à fournir dans les états financiers, publiée par l’IASB en 2024, est adoptée en Corée sous le nom de K-IFRS 1118 et doit s’appliquer aux exercices ouverts à compter du 1er janvier 2027. Elle répartit produits et charges entre les catégories exploitation, investissement et financement, impose à toutes les entités un sous-total de résultat opérationnel et exige de rapprocher dans les notes les indicateurs de performance définis par la direction (MPM). Le format de ce chapitre suit l’actuelle K-IFRS 1001.
3. Quand comptabiliser un produit ?
Un produit est comptabilisé lorsqu’une obligation de prestation est remplie par le transfert au client du contrôle du bien ou du service promis (K-IFRS 1115, IFRS 15). Le moment de l’encaissement n’est pas le critère.
| Opération | Moment de comptabilisation | Fondement |
|---|---|---|
| Vente de marchandises | Quand le client prend livraison et contrôle les biens | Obligation remplie à une date donnée |
| Contrat de maintenance de 12 mois | Réparti sur les 12 mois | Obligation remplie progressivement |
| Vente de bons d'achat prépayés | Quand le bon est utilisé | L'encaissement est un passif sur contrat |
| Contrat de construction de trois ans | Selon l'avancement | Le client contrôle l'ouvrage en cours |
Par exemple, si un contrat de maintenance d’un an de 12 millions de wons est encaissé le 1er décembre, le produit du compte de résultat à fin décembre est de 1 million et les 11 millions restants constituent un passif sur contrat. Le modèle complet en cinq étapes est calculé au chapitre 10 de comptabilité intermédiaire.
4. Points de vigilance pour l’interprétation
Exercice
Supposons que, sur les 10 millions de wons d’amortissements de la section 2, les 7 millions attribués à l’équipement de production concernaient en réalité le bâtiment administratif. Comment évoluent la marge brute, le résultat opérationnel et le résultat net dans le compte de résultat par fonction ? Et dans le compte de résultat par nature ?
Les 7 millions passent du coût des ventes aux frais administratifs. Le coût des ventes tombe à 45 millions et la marge brute augmente de 7 millions, à 55 millions. Les frais commerciaux et administratifs passent à 28 millions, si bien que le résultat opérationnel reste à 27 millions et le résultat net à 20 millions. Le compte de résultat par nature présente les amortissements de 10 millions sur une seule ligne : rien ne change. Comme l’affectation des charges aux fonctions peut modifier fortement la marge brute, on ne juge pas la compétitivité des coûts au seul taux de marge brute.
Références
- Korea Accounting Standards Board, K-IFRS 1001 Présentation des états financiers (y compris les paragraphes coréens sur le résultat opérationnel)
- Korea Accounting Standards Board, K-IFRS 1115 Produits des activités ordinaires tirés de contrats conclus avec des clients
- IASB, IFRS 18 Presentation and Disclosure in Financial Statements (2024)
Oiyo
Editorial DeskThe OIYO editorial desk researches money, law, lifestyle, and self-understanding topics against primary sources and public statistics. Every piece carries source notes and is reviewed on a regular cycle for accuracy and usefulness.